Quando os Mercados de Títulos Falam: O Problema de Financiamento da Ucrânia e a Geopolítica da Dívida
Em algum lugar em uma mesa de operações em Londres, um número pisca em uma tela. Um rendimento. Dez anos. Pontos-base. Para a maioria das pessoas, não significa absolutamente nada. Para um ministro das Finanças em Kiev, significa tudo.
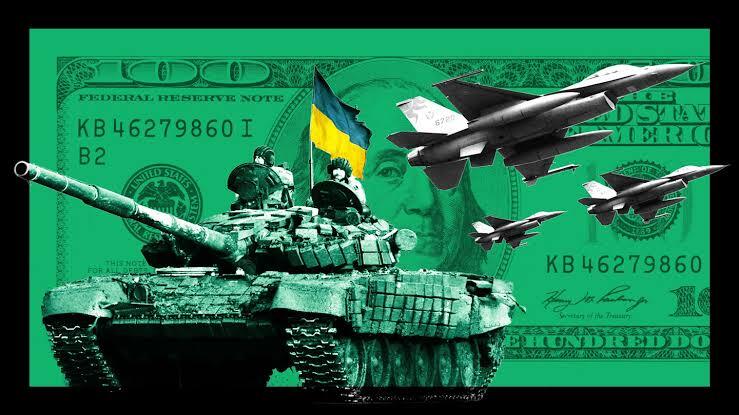
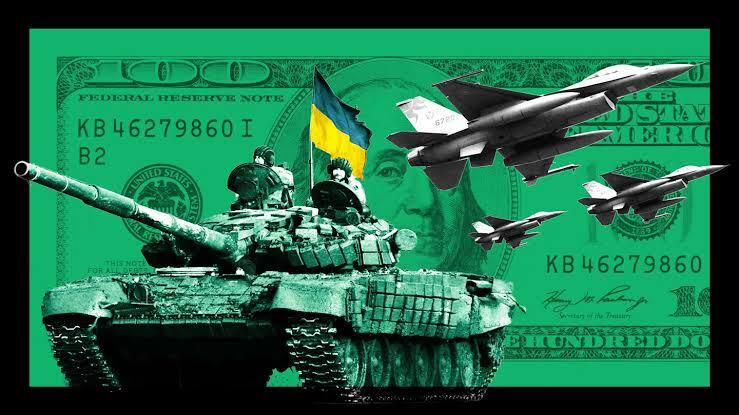
Este é o drama silencioso da nossa era. Não tanques atravessando uma fronteira, mas números flutuando em um monitor. A geopolítica dos mercados de títulos tornou-se o campo de batalha oculto onde as guerras são financiadas, as alianças são testadas e o destino das nações é decidido silenciosamente. Neste momento, a história do problema de financiamento da Ucrânia está sendo escrita na linguagem fria dos rendimentos em alta.

A Aritmética de uma Guerra Distante
Quando a Rússia lançou sua invasão em grande escala, o Ocidente respondeu com uma onda extraordinária de apoio. Armas, sim. Inteligência, sim. Mas também dinheiro. Bilhões de dólares e euros fluíram para Kiev para manter o Estado funcionando, para pagar soldados, professores e aposentados, para remendar uma economia destruída. Esse dinheiro não surgiu do nada. Foi emprestado.
Os governos que tomam empréstimos o fazem vendendo títulos. Um título é uma promessa embrulhada em papel e matemática. Você entrega dinheiro hoje e, em troca, recebe pagamentos de juros e o principal de volta mais tarde. A taxa de juros, o rendimento, é o preço dessa promessa. Quando os rendimentos estão baixos, o empréstimo é barato e os governos podem carregar fardos pesados. Quando os rendimentos sobem, o mesmo fardo se torna esmagador.
Durante anos, os governos ocidentais desfrutaram de uma era de dinheiro notavelmente barato. As taxas de juros oscilavam perto de zero. A dívida parecia quase gratuita. Os políticos podiam prometer apoio generoso no exterior sem fazer perguntas dolorosas em casa. Essa era acabou.
Por que os Mercados de Títulos Estão Subitamente Ruidosos
Os mercados de títulos costumam ser silenciosos. Eles não gritam na televisão nem fazem campanha em eleições. Mas votam a cada segundo de cada dia. Quando os investidores ficam nervosos com a inflação, com os déficits, com a estabilidade política, exigem rendimentos mais altos para emprestar. Esses rendimentos mais altos se propagam por todo o sistema financeiro global.
O aumento dos rendimentos dos títulos dos EUA e da Europa está criando novas pressões fiscais para os apoiadores ocidentais da Ucrânia. Este é o cerne da crise. Os países que prometeram ficar ao lado de Kiev pelo tempo que for necessário estão, eles próprios, enfrentando escolhas mais difíceis em casa. Cada ponto-base extra em suas próprias dívidas torna a próxima rodada de apoio mais dolorosa politicamente e mais custosa economicamente.
Imagine uma família que prometeu ajudar um parente durante uma longa crise. Agora imagine que a mesma família de repente enfrente pagamentos de hipoteca mais altos, contas de cartão de crédito em alta e um orçamento apertado. A promessa não mudou. A capacidade de cumpri-la mudou.
O Aperto em Casa
A economia nunca é apenas economia. Quando o empréstimo do governo fica caro, algo tem que ceder. Os impostos podem subir. Os serviços públicos podem encolher. Outras prioridades podem expulsar a ajuda externa. Em uma democracia, cada uma dessas escolhas é disputada em parlamentos e jornais.
Nos Estados Unidos, a ajuda à Ucrânia se enredou em batalhas orçamentárias internas. Na Europa, os líderes enfrentam eleitores cansados da inflação e preocupados com as contas de energia. O capital político necessário para sustentar o apoio de longo prazo é finito, e os rendimentos em alta o drenam mais rapidamente.
É aqui que a geopolítica e as finanças se tornam a mesma história. Um mercado de títulos que exige retornos mais altos está, na prática, tributando a generosidade das nações. Ele não se importa com compromissos morais. Ele se importa com risco e recompensa. E assim a questão de saber se a Ucrânia pode ser financiada nos próximos anos se afasta dos grandes discursos e entra nas planilhas dos departamentos do tesouro.
O Frágil Consenso da Europa
A Europa carrega um peso especial aqui. Grande parte do financiamento da Ucrânia veio de instituições europeias e governos nacionais. A União Europeia montou repetidamente pacotes que exigiram o acordo de muitos Estados-membros, cada um com sua própria economia, sua própria política, seus próprios medos.
O aumento dos rendimentos dentro da zona do euro torna essa coordenação mais difícil. Os países com fardos de dívida pesados sentem a pressão primeiro. O custo do serviço dessa dívida sobe e, com ele, a tentação de olhar para dentro. Uma união que foi construída sobre a solidariedade agora vê a própria solidariedade sendo precificada pelo mercado.
A Ajuda como Instrumento Financeiro
O apoio moderno à Ucrânia não é apenas caridade. É um instrumento financeiro sofisticado. Empréstimos. Subvenções. Garantias. Subsídios de juros. Cada um depende da qualidade de crédito do doador e da calma dos mercados.
Quando os mercados estão calmos, esses instrumentos funcionam silenciosamente. Quando os rendimentos disparam, a maquinaria range. As garantias ficam mais arriscadas. Os empréstimos ficam mais caros. A arquitetura de apoio, tão cuidadosamente construída, começa a tremer.
A Questão dos Ativos Congelados
Uma das ideias mais discutidas é usar os ativos russos congelados para financiar a Ucrânia. O apelo é óbvio. Por que os contribuintes ocidentais deveriam arcar com todo o fardo enquanto bilhões ficam parados? Mas as consequências jurídicas e financeiras são profundas.
Apreender ou alavancar esses ativos poderia abalar a confiança global nos sistemas financeiros ocidentais. Os investidores poderiam temer que suas próprias reservas não estejam seguras. Em um mundo já nervoso com os rendimentos, esse medo poderia elevar ainda mais os custos de empréstimo, anulando o propósito.
O que os Rendimentos em Alta Realmente Ameaçam
Os rendimentos em alta não acabam imediatamente com o apoio. Eles o corroem lentamente, como a água desgastando a pedra. Primeiro vêm as negociações mais difíceis. Depois os pagamentos atrasados. Depois a reformulação silenciosa das promessas de ‘pelo tempo que for necessário’ para ‘pelo tempo que pudermos pagar’.
Para a Ucrânia, o perigo não é uma única traição dramática. São mil pequenas hesitações. Cada uma é racional por si só. Juntas, elas se acumulam em uma mensagem de que o tempo não está do lado de Kiev.
Conclusão: A Lição do Livro-Razão
A geopolítica dos mercados de títulos é fácil de ignorar porque carece do drama do campo de batalha. Não há explosões, nem heróis avançando. Há apenas números, subindo e descendo, decidindo quem pode tomar empréstimos e quem deve esperar.
No entanto, esses números podem se revelar tão decisivos quanto qualquer arma. O problema de financiamento da Ucrânia não é meramente uma questão de generosidade. É um teste para saber se o Ocidente pode sustentar seus compromissos em uma era de dinheiro caro. A guerra é travada nas trincheiras, mas é financiada nos mercados de títulos, e agora esses mercados estão enviando um aviso.
A história lembrará os discursos. Também lembrará os rendimentos. Pois, no final, o livro-razão nunca esquece, e o preço de uma promessa é sempre pago.