عندما تتحدث أسواق السندات: مشكلة تمويل أوكرانيا وجيوسياسة الديون
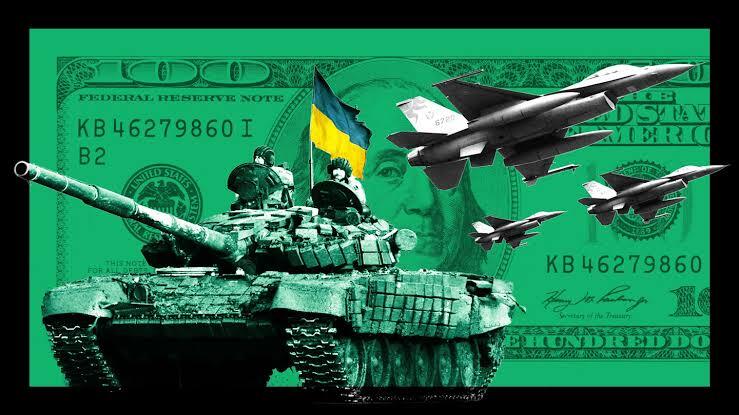
في مكانٍ ما على إحدى قاعات التداول في لندن، يومض رقمٌ على شاشة. عائدٌ. عشر سنوات. نقاط أساس. بالنسبة لمعظم الناس، لا يعني شيئًا على الإطلاق. أما بالنسبة لوزير ماليةٍ في كييف، فيعني كل شيء.
هذه هي الدراما الهادئة لعصرنا. ليست دباباتٍ تعبر حدودًا، بل أرقامٌ تنساب عبر شاشة. لقد أصبحت جيوسياسة أسواق السندات ساحة المعركة الخفية التي تُمَوَّل فيها الحروب، وتُختبر فيها التحالفات، ويُحسم فيها مصير الأمم بهدوء. والآن، تُكتب قصة مشكلة تمويل أوكرانيا بلغة العوائد الصاعدة الباردة.

حسابات حربٍ بعيدة
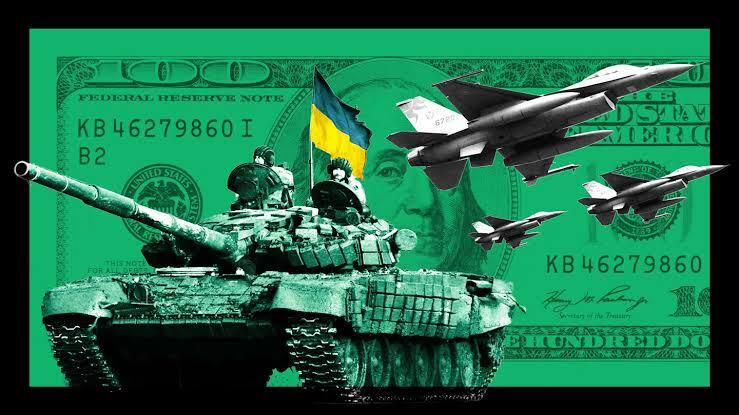
عندما شنّت روسيا غزوها الشامل، ردّ الغرب بموجة استثنائية من الدعم. أسلحة، نعم. معلومات استخباراتية، نعم. لكن أيضًا أموال. تدفقت مليارات الدولارات واليورو نحو كييف لإبقاء الدولة تعمل، ولدفع رواتب الجنود والمعلمين والمتقاعدين، ولترميم اقتصادٍ محطم. لم تظهر تلك الأموال من العدم. لقد كانت مقترضة.
الحكومات التي تقترض تفعل ذلك ببيع السندات. السند وعدٌ مُغلَّف بالورق والرياضيات. تسلّم المال اليوم، وفي المقابل تحصل على مدفوعات الفائدة ثم تسترد أصل المبلغ لاحقًا. سعر الفائدة، أي العائد، هو ثمن ذلك الوعد. عندما تكون العوائد منخفضة، يكون الاقتراض رخيصًا وتستطيع الحكومات حمل أعباء ثقيلة. وعندما ترتفع العوائد، يصبح العبء نفسه ساحقًا.
لسنوات، تمتعت الحكومات الغربية بحقبة من المال الرخيص على نحو لافت. حامت أسعار الفائدة قرب الصفر. وبدا الدين شبه مجاني. كان بوسع السياسيين أن يعدوا بدعمٍ سخي في الخارج دون طرح أسئلة مؤلمة في الداخل. لقد انتهت تلك الحقبة.
لماذا أصبحت أسواق السندات صاخبة فجأة؟
أسواق السندات صامتة عادة. لا تصرخ على شاشات التلفزيون ولا تخوض حملات انتخابية. لكنها تصوّت في كل ثانية من كل يوم. عندما يتوتر المستثمرون بشأن التضخم، وبشأن العجز، وبشأن الاستقرار السياسي، يطالبون بعوائد أعلى مقابل الإقراض. وتنتشر تلك العوائد المرتفعة في موجاتٍ عبر النظام المالي العالمي بأكمله.
تخلق عوائد السندات الأمريكية والأوروبية المرتفعة ضغوطًا مالية جديدة على داعمي أوكرانيا الغربيين. هذه هي خلاصة الأزمة. فالبلدان التي وعدت بالوقوف إلى جانب كييف مهما طال الأمر تواجه هي نفسها خياراتٍ أصعب في الداخل. وكل نقطة أساس إضافية على ديونها تجعل الجولة التالية من الدعم أكثر إيلامًا سياسيًا وأكثر كلفة اقتصادية.
تخيل أسرةً وعدت بمساعدة أحد أقاربها على تجاوز أزمة طويلة. وتخيل الآن أن الأسرة نفسها تواجه فجأة أقساط رهنٍ أعلى، وفواتير بطاقات ائتمان متزايدة، وميزانية مضغوطة. الوعد لم يتغير. لكن القدرة على الوفاء به تغيرت.
الضغوط في الداخل
الاقتصاد ليس اقتصادًا فحسب. عندما يصبح اقتراض الحكومة مكلفًا، لا بد أن يتراجع شيءٌ ما. قد ترتفع الضرائب. وقد تتقلص الخدمات العامة. وقد تزاحم أولوياتٌ أخرى المساعدات الخارجية. في الديمقراطية، يدور صراع حول كل خيارٍ من هذه الخيارات في البرلمانات والصحف.
في الولايات المتحدة، تورطت المساعدات لأوكرانيا في معارك الميزانية الداخلية. وفي أوروبا، يواجه القادة ناخبين أنهكهم التضخم وأقلقتهم فواتير الطاقة. رأس المال السياسي اللازم لمواصلة الدعم طويل الأمد محدود، والعوائد المرتفعة تستنزفه بوتيرة أسرع.
هنا تصبح الجيوسياسة والمال قصةً واحدة. فسوق السندات التي تطالب بعوائد أعلى تفرض، في الواقع، ضريبة على كرم الأمم. إنها لا تكترث بالالتزامات الأخلاقية. بل تكترث بالمخاطر والعائد. وهكذا تبتعد مسألة ما إذا كان يمكن تمويل أوكرانيا لسنوات مقبلة عن الخطابات الكبرى لتنتقل إلى جداول بيانات وزارات الخزانة.
الإجماع الأوروبي الهش
تتحمل أوروبا ثقلًا خاصًا هنا. فقد جاء جزء كبير من تمويل أوكرانيا من المؤسسات الأوروبية والحكومات الوطنية. وقد جمع الاتحاد الأوروبي مرارًا حزمًا تطلبت موافقة العديد من الدول الأعضاء، ولكل دولة اقتصادها الخاص وسياساتها الخاصة ومخاوفها الخاصة.
إن ارتفاع العوائد داخل منطقة اليورو يجعل هذا التنسيق أصعب. فالبلدان ذات أعباء الديون الثقيلة تشعر بالضغط أولًا. ترتفع كلفة خدمة ذلك الدين، ومعها يرتفع إغراء الانكفاء على الذات. والاتحاد الذي بُني على التضامن يجد الآن أن التضامن نفسه يُسعَّر من قِبل السوق.
المساعدات كأداة مالية
الدعم الحديث لأوكرانيا ليس صدقة فحسب. بل هو أداة مالية معقدة. قروض. ومنح. وضمانات. وإعانات فوائد. وكل واحدة منها تعتمد على الجدارة الائتمانية للمانح وهدوء الأسواق.
عندما تكون الأسواق هادئة، تعمل هذه الأدوات بصمت. وعندما تقفز العوائد، تصدر الآلة أنينًا. وتصبح الضمانات أكثر خطورة. وتصبح القروض أعلى كلفة. وتبدأ بنية الدعم، التي بُنيت بعناية شديدة، في الاهتزاز.
مسألة الأصول المجمدة
من أكثر الأفكار تداولًا استخدام الأصول الروسية المجمدة لتمويل أوكرانيا. والجاذبية واضحة. لماذا يتحمل دافعو الضرائب الغربيون العبء كله بينما ترقد مليارات بلا حراك؟ لكن العواقب القانونية والمالية عميقة.
إن الاستيلاء على تلك الأصول أو توظيفها قد يزعزع الثقة العالمية في الأنظمة المالية الغربية. فقد يخشى المستثمرون من أن احتياطياتهم لم تعد آمنة. وفي عالم متوتر أصلًا بشأن العوائد، قد يرفع ذلك الخوف تكاليف الاقتراض أكثر، فيقضي على الغرض المنشود.
ما الذي تهدده العوائد المرتفعة حقًا؟
لا تنهي العوائد المرتفعة الدعم فورًا. بل تفتّته ببطء، كما يفتت الماء الحجر. أولًا تأتي المفاوضات الأصعب. ثم المدفوعات المؤجلة. ثم إعادة الصياغة الهادئة للتعهدات من «مهما طال الأمر» إلى «ما دمنا قادرين على تحمّل الكلفة».
بالنسبة لأوكرانيا، الخطر ليس خيانة درامية واحدة. بل ألف تردد صغير. كل واحد منها عقلاني بمفرده. ومعًا تتراكم لتصبح رسالة مفادها أن الوقت ليس في صالح كييف.
الخلاصة: درس دفتر الحسابات
من السهل تجاهل جيوسياسة أسواق السندات لأنها تفتقر إلى دراما ساحة المعركة. فلا انفجارات فيها، ولا أبطال يندفعون إلى الأمام. هناك فقط أرقام، تصعد وتهبط، وتقرر من يستطيع الاقتراض ومن يجب أن ينتظر.
ومع ذلك قد تثبت تلك الأرقام أنها حاسمة مثل أي سلاح. فمشكلة تمويل أوكرانيا ليست مجرد مسألة كرم. إنها اختبار لقدرة الغرب على الوفاء بالتزاماته في عصر المال الباهظ. الحرب تُخاض في الخنادق، لكنها تُموَّل في أسواق السندات، وتلك الأسواق الآن ترسل تحذيرًا.
سيتذكر التاريخ الخطابات. وسيتذكر أيضًا العوائد. ففي النهاية، لا ينسى دفتر الحسابات أبدًا، وثمن الوعد يُدفع دائمًا.